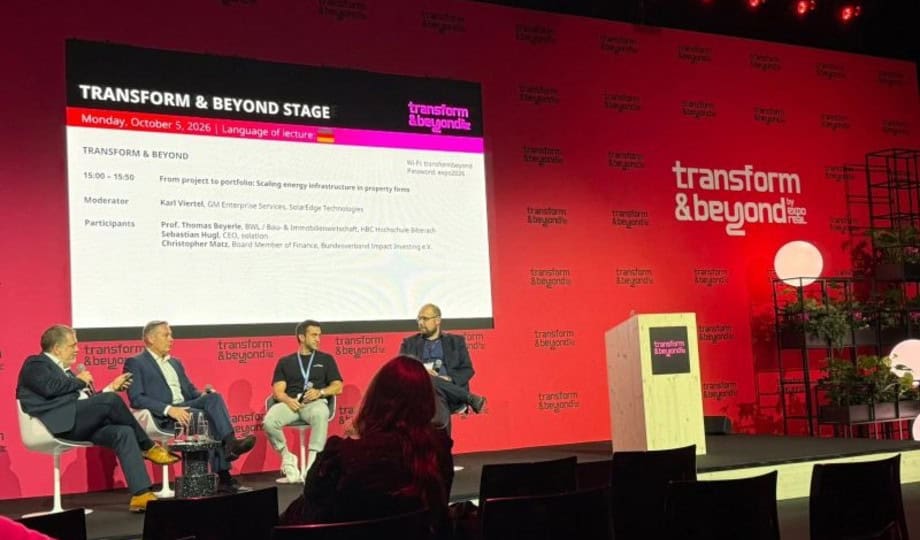
Infrastruktur gilt in der Immobilienwirtschaft lange als Sonderfall. Das ändert sich gerade. Auf der Expo Real 2026 in München stand ein Thema im Mittelpunkt: Infrastruktur als investierbare Assetklasse. Rechenzentren, Windparks, Schulen und Batteriespeicher werden heute mit denselben Fragen bewertet wie Immobilien. Die Infrastrukturbewertung rückt damit in den Kern professioneller Investitionsentscheidungen.
Infrastruktur als neue Assetklasse
Lange galt Infrastruktur als eigene Kategorie außerhalb des klassischen Portfolios. Institutionelle Investoren sehen das heute anders. Sie prüfen Projekte nach denselben Maßstäben wie Büro-, Wohn- oder Logistikimmobilien. Entscheidend ist, ob ein Objekt stabile Einnahmen erzielt und welche Risiken es trägt.
Diese Entwicklung betrifft auch Immobilienbewerter. Wer Rechenzentren, Windparks oder Batteriespeicher bewertet, braucht ein Verfahren, das Nutzung, Laufzeit und Betriebsrisiken berücksichtigt. Hier setzt die Infrastrukturbewertung an. Sie übersetzt technische Anlagen in eine wirtschaftliche Größe, die sich mit anderen Anlageklassen vergleichen lässt.
Was die Infrastrukturbewertung von der Immobilienbewertung unterscheidet
Immobilien werden überwiegend über Miete, Lage und Vergleichsobjekte bewertet. Bei Infrastruktur spielen andere Größen eine größere Rolle. Dazu gehören Konzessionen, Abnahmeverträge, technische Verfügbarkeit und regulatorische Rahmenbedingungen. Die Laufzeit eines Projekts ist oft klar begrenzt. Das verändert die Bewertung grundlegend.
Ein Windpark erzielt Erlöse aus Stromverkauf oder Förderung. Ein Batteriespeicher verdient an Netzdienstleistungen und Arbitrage. Ein Rechenzentrum lebt von langfristigen Mietverträgen mit Technologieunternehmen. Jede dieser Nutzungen erfordert eine eigene Analyse.
Die drei Kernfragen der Infrastrukturbewertung
Auf der Expo Real stellten Teilnehmer dieselben Fragen, die auch bei Immobilien gelten. Die Antworten fallen bei Infrastruktur jedoch anders aus. Drei Fragen stehen im Mittelpunkt.
1. Cashflow: Wie stabil sind die Einnahmen?
Der Cashflow bildet die Grundlage jeder Bewertung. Entscheidend sind Höhe, Dauer und Verlässlichkeit der Zahlungsströme. Verträge mit festen Preisen oder garantierten Vergütungen erhöhen die Planbarkeit. Volatile Erlöse verlangen dagegen eigene Szenarien und höhere Sicherheitsabschläge.
2. Risiko: Welche Gefahren trägt das Objekt?
Infrastrukturprojekte tragen technische, regulatorische und marktseitige Risiken. Dazu zählen Ausfälle, Genehmigungsverfahren und Preisänderungen am Strommarkt. Eine belastbare Bewertung dokumentiert diese Risiken und ordnet sie quantitativ ein. Sie zeigt, welche Risiken abgesichert werden können und welche beim Investor verbleiben.
3. Wert: Wie lässt sich der Ertrag über die Laufzeit ermitteln?
Der Wert ergibt sich aus den abgezinsten Cashflows über die gesamte Nutzungsdauer. Der Diskontierungszins muss das Risiko des Projekts widerspiegeln. Zudem sind Rückbau, Ersatzinvestitionen und Restwerte zu berücksichtigen. Gerade bei Anlagen mit begrenzter Laufzeit wirken sich diese Posten stark aus.
Vom Projekt zum Portfolio
Ein einzelnes Projekt lässt sich oft mit überschaubarem Aufwand bewerten. Bei mehreren Anlagen entstehen jedoch neue Fragen. Diversifikation, Korrelationen zwischen Standorten und einheitliche Bewertungsstandards gewinnen an Gewicht. Immobilienunternehmen, die Energieinfrastruktur in ihr Portfolio aufnehmen, stehen vor dieser Aufgabe. Auch hier bleibt die Infrastrukturbewertung der Ausgangspunkt. Auf der Expo Real wurde dieser Übergang vom Projekt zum Portfolio ausdrücklich diskutiert.
Handlungsempfehlungen für die Infrastrukturbewertung in der Praxis
Wer Infrastruktur bewerten möchte, sollte mit klaren Schritten beginnen. Die folgenden Punkte haben sich in der Praxis bewährt:
1. Vertragsstruktur prüfen: Laufzeiten, Vergütungsmechanismen und Kündigungsrechte offenlegen.
2. Szenarien rechnen: Basis-, Upside- und Downside-Fälle mit nachvollziehbaren Annahmen erstellen.
3. Technische Due Diligence einbeziehen: Zustand, Restlebensdauer und Wartungsbedarf erfassen.
4. Diskontierungszins begründen: Risikozuschlag aus Projekt- und Marktrisiken ableiten.
5. Portfolioeffekte berücksichtigen: Klumpenrisiken und Standortkorrelationen bewerten.
Wichtig ist eine einheitliche Dokumentation. Sie erleichtert den Vergleich zwischen Projekten und erhöht die Transparenz gegenüber Investoren.
Wer die Infrastrukturbewertung systematisch angeht, schafft die Grundlage für fundierte Entscheidungen. Wenn Sie ein konkretes Infrastrukturvorhaben prüfen möchten, nehmen Sie Kontakt mit reVex auf. Wir besprechen gern, welche Unterlagen für eine belastbare Einschätzung erforderlich sind.