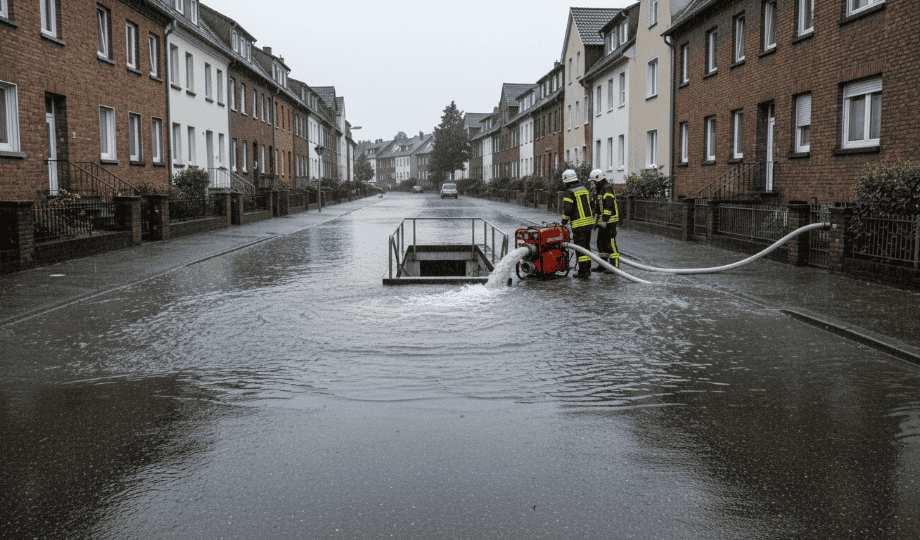
Nachhaltigkeit ist in der Immobilienwirtschaft längst ein Alltagsthema. Gleichzeitig ist sie geprägt von Zielkonflikten: zwischen ökologischen Anforderungen, wirtschaftlicher Tragfähigkeit, technischer Umsetzbarkeit und der Frage, wie Risiken im Einzelfall belastbar bewertet werden können.
Mit den reVex-Nachhaltigkeitswochen greifen wir vier Aspekte auf, die uns in Bewertung, Finanzierung und Projektpraxis regelmäßig begegnen: von der Perspektive physischer Klimarisiken über Marktmechaniken bis hin zu konkreten Kosten- und Effizienzfragen im Bestand. Dieser Beitrag (Teil 1/4) fokussiert auf ein Ereignis, das vielerorts bereits Realität ist: Starkregen und Überflutung.
________________________________________
Physische Klimarisiken: Warum Standortlogik über das reale Starkregenrisiko entscheidet
Klimawandel zeigt sich nicht abstrakt, sondern sehr konkret – etwa durch Starkregen, Überflutung, Hitze und Trockenphasen. Entscheidend ist: Diese Ereignisse treffen Standorte nicht gleichmäßig. Genau diese Standortlogik bestimmt, wie hoch das reale Risiko für ein Objekt im Einzelfall ist.
Für die Immobilienbewertung und für Finanzierungsentscheidungen bedeutet das: Allgemeine Aussagen („hohes Klimarisiko“, „nachhaltig/nicht nachhaltig“) sind zu unscharf. Benötigt werden objekt- und standortspezifische Annahmen, die nachvollziehbar und dokumentierbar sind.
________________________________________
Starkregen in der Immobilienbewertung: Pauschale Nachhaltigkeitslabels reichen nicht aus
Für Bewertungen und Finanzierungen ist es nicht ausreichend, Nachhaltigkeit pauschal zu etikettieren. Relevanter sind belastbare Prüffragen, die eine Risikologik abbilden:
• Welche Ereignisse sind plausibel? (z. B. Starkregenereignisse bestimmter Intensität/ Häufigkeit)
• Welche Schäden sind wahrscheinlich? (z. B. Eindringen von Wasser, Rückstau, technische Ausfälle, Nutzungsunterbrechungen)
• Welche Maßnahmen sind technisch und wirtschaftlich sinnvoll? (z. B. Prävention vs. wiederkehrende Schadensbehebung)
Die Qualität einer Bewertung steigt, wenn Annahmen nicht nur genannt, sondern in ihren Auswirkungen auf Schadenpotenziale, Instandhaltung, CAPEX-Planung, Betriebssicherheit und ggf. Vermarktungsfähigkeit strukturiert hergeleitet werden.
________________________________________
Typische Schadensbilder und technische Maßnahmen: Von Rückstau bis Abdichtung
In der Praxis lassen sich Risiken und Maßnahmen häufig in klaren technischen Handlungsfeldern diskutieren. Beispiele für Maßnahmen, die je nach Objektkonstellation relevant werden können:
• Rückstauschutz und Rückstauklappen, um Schäden durch überlastete Kanalnetze zu begrenzen
• Abdichtungs- und Schutzmaßnahmen an Gebäudehülle und erdberührten Bauteilen
• Objektnahe Entwässerungskonzepte (z. B. Ableitung/Versickerung, wo möglich)
• Entsiegelung und Rückhaltekonzepte im Umfeld, um Abflussmengen zu reduzieren und Spitzen zu kappen
Wichtig ist dabei stets die wirtschaftliche Einordnung: Welche Maßnahme reduziert welches Risiko in welchem Umfang – und wie verhält sich das zu Kosten, Betriebsunterbrechungen und potenziellen Folgeschäden?
________________________________________
Oft unterschätzt: Starkregen trifft nicht nur Flusslagen – Kanalnetze als Risikotreiber
Ein zentraler Punkt wird häufig unterschätzt: Starkregen wirkt nicht nur am Fluss. Wenn Kanalnetze überlasten, entstehen kritische Situationen auch außerhalb klassischer Überschwemmungsgebiete.
Besonders anfällig sind in vielen Fällen:
• Tiefgaragen
• Unterführungen
• Untergeschosse und Technikräume
Gerade diese Bereiche sind in vielen Objekten für Betrieb, Sicherheit und Werthaltigkeit entscheidend. Entsprechend sollten sie in der Risikobetrachtung und bei Maßnahmenpriorisierung ausdrücklich berücksichtigt werden.
________________________________________
Prävention als wirtschaftliche Entscheidung: Risikoabschätzung, Priorisierung, Investitionsplanung
Die gute Nachricht: Anpassung ist möglich, wenn sie als planbarer Schritt verstanden wird. Risikoabschätzung, Priorisierung und investive Prävention sind in vielen Fällen nicht „nice to have“, sondern die wirtschaftlich bessere Alternative zu wiederkehrenden Schäden.
Für Bewertung und Finanzierung lassen sich daraus pragmatische Leitlinien ableiten:
• Risiko identifizieren (objekt- und standortspezifisch, nicht pauschal)
• Schadensmechanismen verstehen (wo dringt Wasser ein, was fällt aus, welche Folgeeffekte entstehen?)
• Maßnahmen priorisieren (Wirksamkeit, Kosten, Umsetzbarkeit, Betriebswirkung)
• Präventionsmaßnahmen investiv einplanen (statt nur reaktiv zu reparieren)