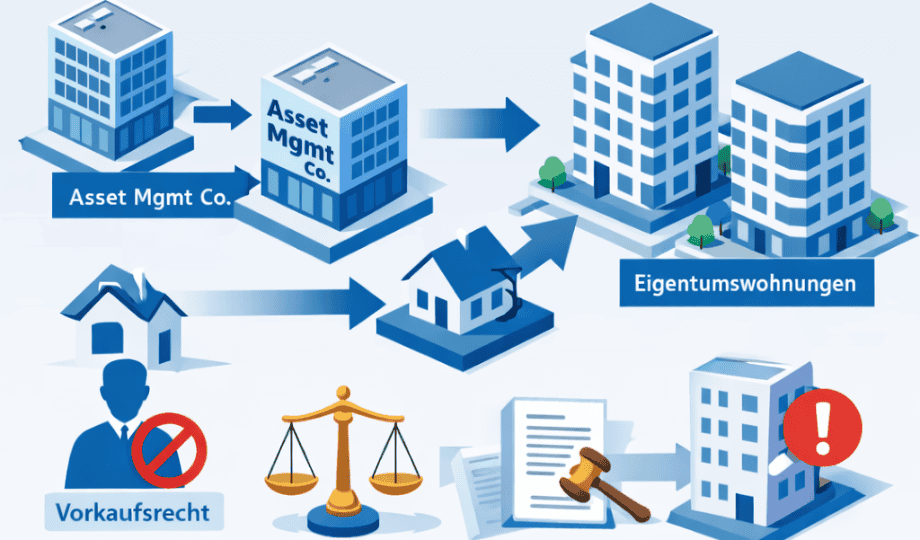
Die Umstrukturierung von Immobilienvermögen ist in der Praxis ein gängiges Instrument. Bestände werden innerhalb eines Portfolios zwischen Gesellschaften übertragen, Beteiligungsstrukturen neu geordnet, Verkaufsprozesse vorbereitet oder Objekte in neuen Einheiten gebündelt. Solche Maßnahmen erscheinen auf den ersten Blick häufig als rein interne Organisationsentscheidungen.
Für Asset Manager, Investoren und Bewerter lohnt sich jedoch ein genauerer Blick. Denn in bestimmten Konstellationen können Umstrukturierungen nicht nur gesellschaftsrechtliche oder steuerliche Folgen haben, sondern auch mietrechtliche Auswirkungen entfalten. Diese wiederum können Einfluss auf Vermarktungsoptionen, Transaktionssicherheit und Bewertungsannahmen nehmen.
Umstrukturierung von Immobilienvermögen als strategisches Instrument
Innerhalb größerer Immobilienportfolios sind gesellschaftsinterne Übertragungen kein Ausnahmefall. Sie dienen unter anderem dazu, Bestände neu zu strukturieren, Risiken zu trennen oder eine effizientere Portfoliosteuerung zu ermöglichen. Ebenso werden solche Schritte häufig im Vorfeld geplanter Verkäufe oder Repositionierungen vorgenommen.
Aus wirtschaftlicher Sicht stehen dabei meist steuerliche, gesellschaftsrechtliche und organisatorische Überlegungen im Vordergrund. In der Praxis zeigt sich jedoch, dass diese Perspektive allein nicht immer ausreicht. Gerade dann, wenn langfristig eine Aufteilung in Wohnungseigentum und ein anschließender Einzelverkauf vorgesehen ist, können zusätzliche rechtliche Fragestellungen relevant werden.
Mietrechtliche Auswirkungen bei geplanter Aufteilung und Veräußerung
Bestimmte Umstrukturierungen können mietrechtliche Konsequenzen nach sich ziehen, die nicht nur kurzfristig, sondern auch mit zeitlichem Abstand Bedeutung gewinnen. Dazu gehören insbesondere mögliche Vorkaufsrechte von Mietern sowie Informations- und Mitteilungspflichten im Zusammenhang mit späteren Veräußerungsprozessen.
Für Eigentümer- und Asset-Management-Strukturen bedeutet das: Eine interne Übertragung innerhalb des Konzerns oder der Beteiligungsstruktur ist nicht in jedem Fall nur eine rein technische Maßnahme. Unter bestimmten Voraussetzungen kann sie in einer späteren Vermarktung rechtlich relevant werden und zusätzliche Anforderungen auslösen.
Gerade im institutionellen Kontext ist dieser Aspekt von besonderer Bedeutung. Denn dort werden Objekte häufig mit Blick auf zukünftige Exit-Szenarien, Teilverkäufe oder strategische Neupositionierungen gehalten. Werden mietrechtliche Implikationen in frühen Strukturentscheidungen nicht mitgedacht, können daraus später Verzögerungen, Unsicherheiten oder zusätzliche Prüfbedarfe entstehen.
Was Asset Manager bei Strukturentscheidungen berücksichtigen sollten
Für Asset Manager ergibt sich daraus eine klare Konsequenz: Strukturmaßnahmen sollten nicht ausschließlich unter steuerlichen oder gesellschaftsrechtlichen Gesichtspunkten beurteilt werden. Auch mietrechtliche Fragestellungen können für die spätere wirtschaftliche Verwertung eines Objekts relevant sein.
Insbesondere bei Wohnimmobilien oder gemischt genutzten Beständen kann es sinnvoll sein, frühzeitig zu prüfen, ob geplante Maßnahmen mittelbar Auswirkungen auf spätere Verkaufsprozesse haben könnten. Das betrifft nicht nur potenzielle Mieterrechte, sondern auch die Frage, wie belastbar geplante Vermarktungsszenarien tatsächlich sind.
Eine vorausschauende Betrachtung schafft hier mehr als nur rechtliche Klarheit. Sie verbessert die Planbarkeit von Exit-Strategien, reduziert Transaktionsrisiken und erhöht die Nachvollziehbarkeit interner Strukturentscheidungen.
Relevanz für die Immobilienbewertung und Bewertungsannahmen
Auch aus Sicht der Immobilienbewertung sind solche Konstellationen relevant. Denn Bewertungsannahmen basieren nicht nur auf Marktdaten, Erträgen und objektspezifischen Merkmalen, sondern auch auf realistischen Einschätzungen von Verwertungsoptionen, Vermarktungsfähigkeit und zeitlichen Abläufen.
Wenn rechtliche Rahmenbedingungen oder historische Strukturmaßnahmen potenziell Einfluss auf Verkaufsmöglichkeiten oder Exit-Geschwindigkeiten haben, kann dies die Bewertung mittelbar beeinflussen. Das gilt insbesondere bei Objekten, deren zukünftige Strategie eine Aufteilung, Einzelveräußerung oder anderweitige strukturbedingte Verwertung vorsieht.
Für Bewerter bedeutet das nicht, jede gesellschaftsrechtliche Maßnahme im Detail rechtlich zu prüfen. Sehr wohl kann es jedoch sinnvoll sein, Strukturhistorien und mögliche rechtliche Rahmenbedingungen im Blick zu behalten, wenn Vermarktungsannahmen, Transaktionsrisiken oder Exit-Szenarien eingeschätzt werden sollen.
Vermarktungsstrategien realistisch bewerten
In der Bewertungspraxis kommt es häufig darauf an, mögliche Zukunftsszenarien sachgerecht einzuordnen. Dabei reicht es nicht immer aus, ausschließlich auf den aktuellen Zustand eines Objekts abzustellen. Vielmehr ist auch zu berücksichtigen, welche Verwertungsstrategie angedacht ist und welche rechtlichen oder tatsächlichen Rahmenbedingungen dieser Strategie entgegenstehen könnten.
Gerade bei Objekten mit potenzieller Aufteilungsperspektive kann eine frühere Umstrukturierung im Hintergrund später an Relevanz gewinnen. Dies betrifft unter anderem die Einschätzung von Vermarktungszeiträumen, die Belastbarkeit geplanter Erlöserwartungen und die Frage, ob ein Exit in der vorgesehenen Form tatsächlich ohne zusätzliche Hürden umsetzbar ist.
Fazit: Interne Maßnahmen können externe Relevanz entfalten
Umstrukturierungen innerhalb eines Immobilienportfolios wirken häufig wie rein interne Organisationsmaßnahmen. In bestimmten Konstellationen können sie jedoch rechtliche und wirtschaftliche Folgen entfalten, die weit über den ursprünglichen Vorgang hinausreichen.
Für Asset Manager bedeutet das, Strukturentscheidungen interdisziplinär zu betrachten. Für Bewerter ergibt sich die Notwendigkeit, rechtliche Rahmenbedingungen und Strukturhistorien zumindest dort mitzudenken, wo sie spätere Vermarktungsoptionen, Exit-Szenarien oder Transaktionsrisiken beeinflussen können.
Gerade in anspruchsvollen Marktphasen zeigt sich, dass belastbare Bewertungsannahmen nicht isoliert entstehen. Sie beruhen auf der sorgfältigen Einordnung von Markt, Objekt, Strategie und rechtlichem Rahmen.